Ler no idioma original (inglês)
Proposta de André Lara Resende para Reduzir Juros no Brasil
Redigido com inteligência artificial. Tradução automática do inglês.
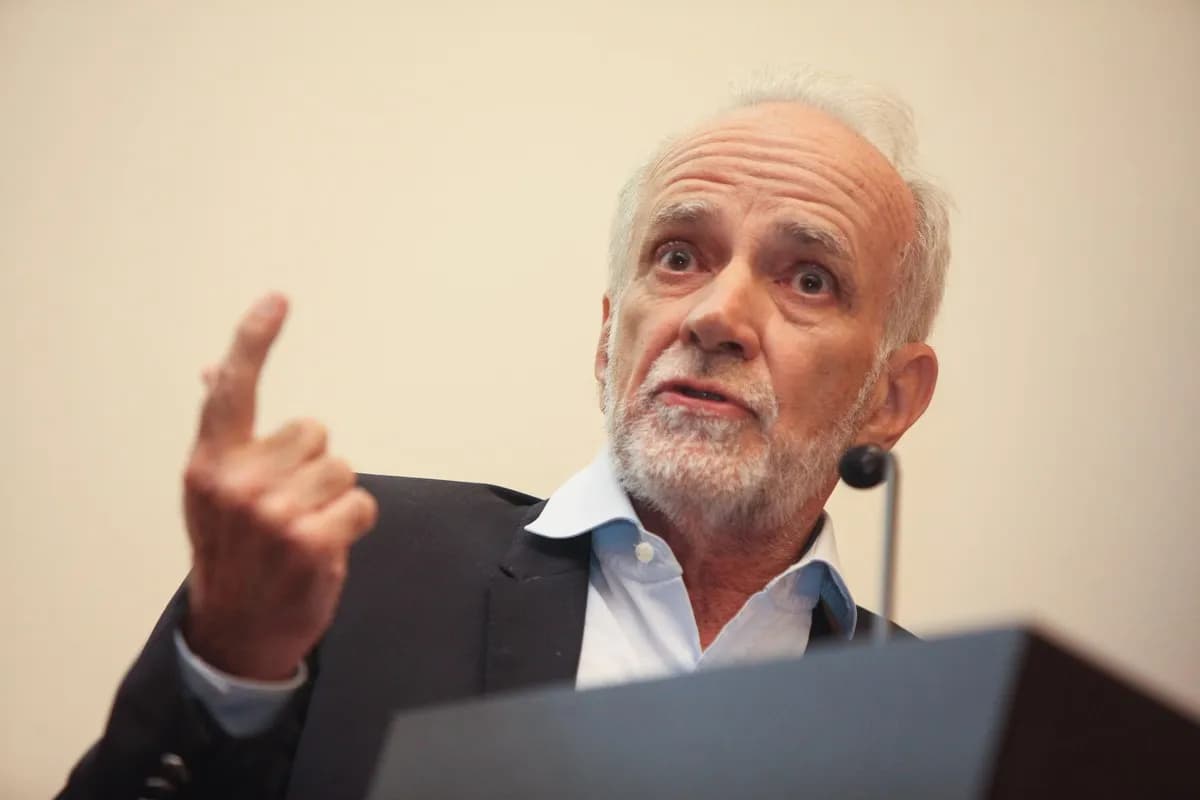
O economista André Lara Resende, um dos principais arquitetos do Plano Real, propôs uma mudança significativa nas políticas fiscais e monetárias do Brasil, visando reduzir gradualmente a taxa Selic para 7,5% nos próximos 12 meses. Sua abordagem desafia as visões convencionais sobre o desequilíbrio fiscal, enfatizando a necessidade de abordar o custo da dívida pública em vez de focar apenas no déficit primário.
Visão Geral da Proposta
André Lara Resende, economista e ex-diretor do Banco Central do Brasil, apresentou uma proposta para reduzir a taxa Selic de 13,75% para aproximadamente 7,5% ao longo de um período de 12 meses. Este plano, divulgado em 25 de setembro, está ganhando atenção, pois sugere uma nova estrutura para as políticas monetárias e fiscais do Brasil, especialmente considerando sua possível apresentação ao presidente Luiz Inácio Lula da Silva para implementação.
Repensando o Desequilíbrio Fiscal
A análise de Lara Resende afirma que o principal motor do desequilíbrio fiscal no Brasil não é o déficit primário, que exclui as despesas com juros, mas sim o alto custo da dívida pública. Ele argumenta que a manutenção de altas taxas de juros agrava os encargos financeiros do governo, levando a níveis crescentes de dívida e minando a confiança fiscal. Segundo seus números, o custo médio da dívida atingiu 12,68% ao ano, resultando em despesas anuais de cerca de R$ 1,4 trilhões, ou 10,5% do PIB.
Mecanismo Proposto para Redução da Taxa
O primeiro passo no plano de Resende é anunciar uma redução gradual da Selic para 7,5%, que ele baseia em uma taxa de crescimento nominal do PIB projetada em 5,5%, com uma margem de segurança adicional de 2%. Após essa transição, a Selic operaria dentro de uma faixa definida entre 3% (a meta de inflação) e 5,5% (o crescimento nominal potencial). Essa abordagem também envolveria um novo órgão regulador, o Conselho Fiscal e Monetário Nacional (CFMN), para supervisionar esses parâmetros, reduzindo assim a autonomia atual do Banco Central na definição da Selic.
Benefícios e Riscos Potenciais
Lara Resende estima que esse ajuste poderia economizar ao governo quase 4% do PIB anualmente, reduzindo o custo médio da dívida e, assim, diminuindo o déficit nominal de mais de 10% para cerca de 6% do PIB. No entanto, há preocupações em relação a saídas de capital, uma vez que taxas de juros mais baixas podem diminuir o apelo do Brasil para investidores internacionais, potencialmente levando à desvalorização da moeda e ao aumento da inflação devido ao aumento dos custos de importação. Para mitigar esses riscos, ele sugere que o Banco Central poderia utilizar suas reservas internacionais para estabilizar a moeda durante essa transição.
Este artigo é apenas para informação e não constitui aconselhamento de investimento.