住宅市場、FRBの金利決定を受けて課題に直面
人工知能が作成しました. 英語からの自動翻訳です.
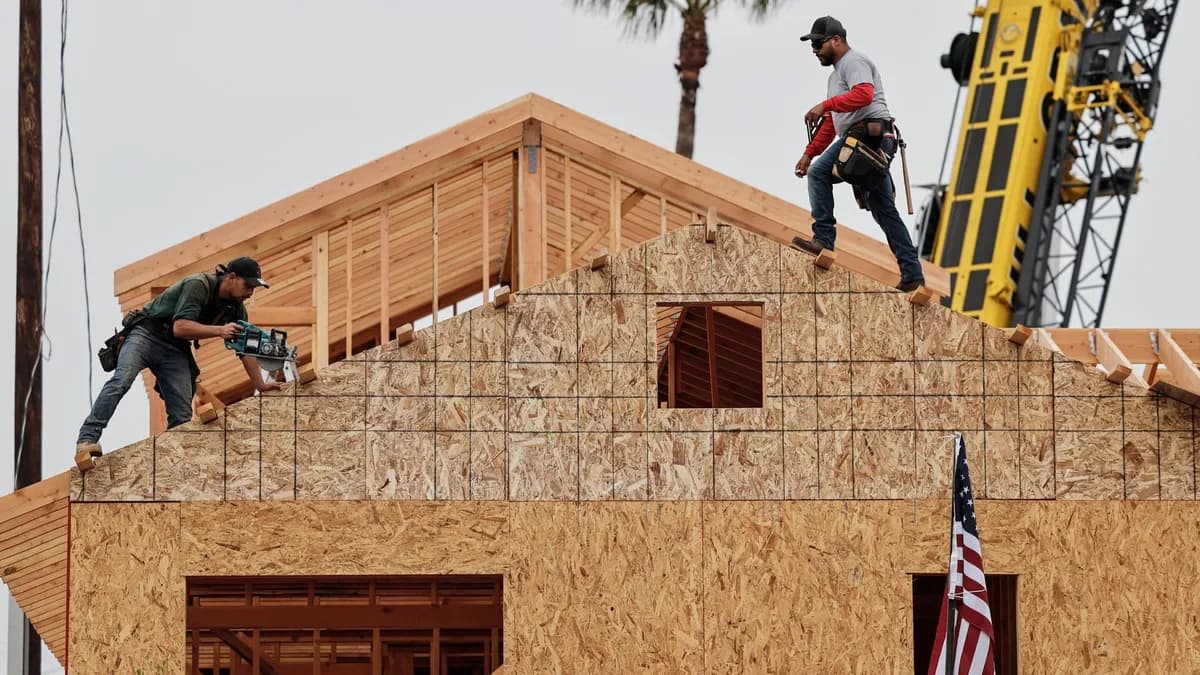
最近のデータは、連邦準備制度理事会が金利引き上げを検討する中で、住宅市場がさらなる低下を示していることを示しています。すでに7.43%と高い住宅ローン金利は、潜在的な購入者にとって大きな懸念材料となっています。
住宅市場の低下
住宅市場は、9月の新しいデータがさらなる悪化を示す中で、著しい弱さを見せています。この傾向は、連邦準備制度理事会がインフレを管理しつつ、今後数ヶ月での金利引き上げを検討する上で複雑な状況を生み出しています。
住宅ローン金利と手頃さ
現在の住宅ローン金利は約7.43%で、FRBが短期金利を引き上げる場合、さらに上昇する可能性があります。この状況は、進行中の住宅不足によって悪化しており、購入者にとって住宅の手頃さがますます難しくなっています。
Fwdbondsのチーフエコノミスト、クリス・ラプキーは、新しい住宅をより手頃にする政策が変更されない限り、住宅市場は長期的な停滞期に入る可能性があると警告しています。全米 Realtors 協会(NAR)は、保留中の住宅販売が過去最低に達し、前月比で7.3%、前年同期比で11.3%の減少を記録したと報告しました。
住宅着工の減少
商務省のデータによると、民間住宅の着工件数は5.2%減少し、期待を下回っています。さらに、一戸建て住宅の建設許可件数は2023年以降の最低水準に落ち込みました。NARのチーフエコノミスト、ローレンス・ユンは、住宅ローン金利の上昇が住宅の手頃さに大きな影響を与えており、雇用の成長や所得の増加のポジティブな効果を上回っていると述べています。
今後の展望
FRBの次回会合で金利の安定が期待される中、市場の指標は12月に四半期ポイントの引き上げの可能性を示唆しています。一部のエコノミストは、現在の高い住宅ローン金利がピークに近づいていることを期待していますが、全体的な感情は慎重であり、今後数年にわたって住宅セクターにおける課題が続くとの予測が立てられています。
この記事は情報提供のみを目的としており、投資アドバイスではありません。